تمويل الاستيراد في الإمارات — موّل الشحنات ومدّد شروط الموردين
قروض استيراد قصيرة الأجل وإيصالات أمانة مقابل وثائق الشحن من البنوك الإماراتية — سدّ الفجوة بين دفع الموردين وبيع المخزون، تقليدية أو مرابحة إسلامية.
أفضل عروض تمويل الاستيراد في الإمارات الآن
قارن أحدث عروض قروض الأعمال من البنوك الإماراتية الرائدة، مصنّفة لأعمالك.

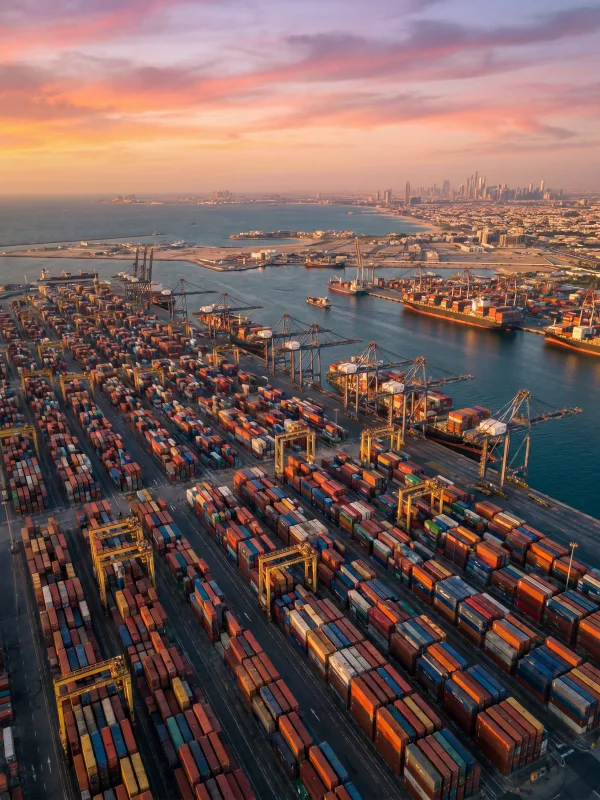
يسدّ تمويل الاستيراد فجوة التدفق النقدي التي يواجهها التجار الإماراتيون بين دفع مورد خارجي وبيع البضائع المستوردة — وهو محرك رأس المال العامل لاقتصاد إعادة التصدير والتوزيع في الدولة. وأشهر أداة هي إيصال الأمانة (TR): فبمجرد وصول البضائع بموجب اعتماد مستندي أو تحصيل مستندي، يُفرج البنك عن وثائق الشحن لك مقابل قرض إيصال أمانة، فيموّل الشحنة لمدة ٦٠–١٨٠ يوماً أثناء بيعك لها، وتسدد من حصيلة المبيعات. ويمكن لقروض الاستيراد أيضاً تمويل المشتريات بالحساب المفتوح مباشرةً. وتفرض خطوط الاستيراد التقليدية فائدة على فترة التمويل؛ بينما تستخدم الخطوط الإسلامية المرابحة، حيث يشتري البنك البضائع ويعيد بيعها بسعر التكلفة زائد ربح مؤجل. وتتطلب الأهلية رخصة تجارية إماراتية سارية برموز استيراد وتاريخاً تجارياً من ١–٢ سنة وحداً تجارياً معتمداً. يطابق فاينانس ماركت حجم استيرادك وممرّك مع البنوك ذات أرخص تسعير لإيصالات الأمانة وأطول الآجال.
- إيصالات أمانة مقابل وثائق الشحن
- آجال ٦٠–١٨٠ يوماً لتطابق دورة مبيعاتك
- تقترن بالاعتمادات والتحصيل المستندي
- خطوط استيراد تقليدية أو إسلامية (مرابحة)
المستندات المطلوبة للتقدّم بطلب قرض تجاري في دبي والإمارات
اختر ملفك أدناه — تختلف القائمة حسب فئة المتقدّم.
- رخصة تجارية سارية (البر الرئيسي / دائرة التنمية الاقتصادية)
- عقد التأسيس (MOA) وشهادات الأسهم
- شهادة التسجيل في غرفة التجارة
- عقد إيجار المكتب / إيجاري
- ملف تعريف الشركة والموقع الإلكتروني
- كشوف حساب الشركة البنكية لمدة ٦–١٢ شهراً
- البيانات المالية المدقّقة لآخر سنتين
- شهادة ضريبة القيمة المضافة والإقرارات الضريبية لآخر ٤ أرباع سنوية
- نماذج فواتير وأوامر شراء
- نسخ الهوية الإماراتية وجوازات السفر لجميع الملّاك / الشركاء
- نسخ تأشيرة الإقامة الإماراتية للملّاك / الشركاء
- تقرير الاتحاد للمعلومات الائتمانية
- شيكات مؤجّلة / ضمانات عند الاقتضاء
احسب قسط عملك الشهري
الأسئلة المتكررة
إجابات على أكثر الأسئلة شيوعاً حول تمويل الأعمال في الإمارات.